
Spendee 리뷰: 예산을 눈에 보이는 한 장의 그림으로
요약
지출을 숫자 열이 아니라 원과 흐름선으로 그립니다. 현금과 카드는 각각 지갑 한 칸을 차지하고, 배우자나 가족이 같은 장부에 함께 적을 수 있습니다.
추천- 이름
- Spendee
- 버전
- 20260923
- 요금
- 무료
- 오픈소스
- 비오픈소스
- 운영체제
- AndroidiOSWeb
- 공식 사이트
- https://www.spendee.com/
- 업데이트
- 2026-10-07 22:19
숫자 한 줄은 누구도 설득하지 못합니다
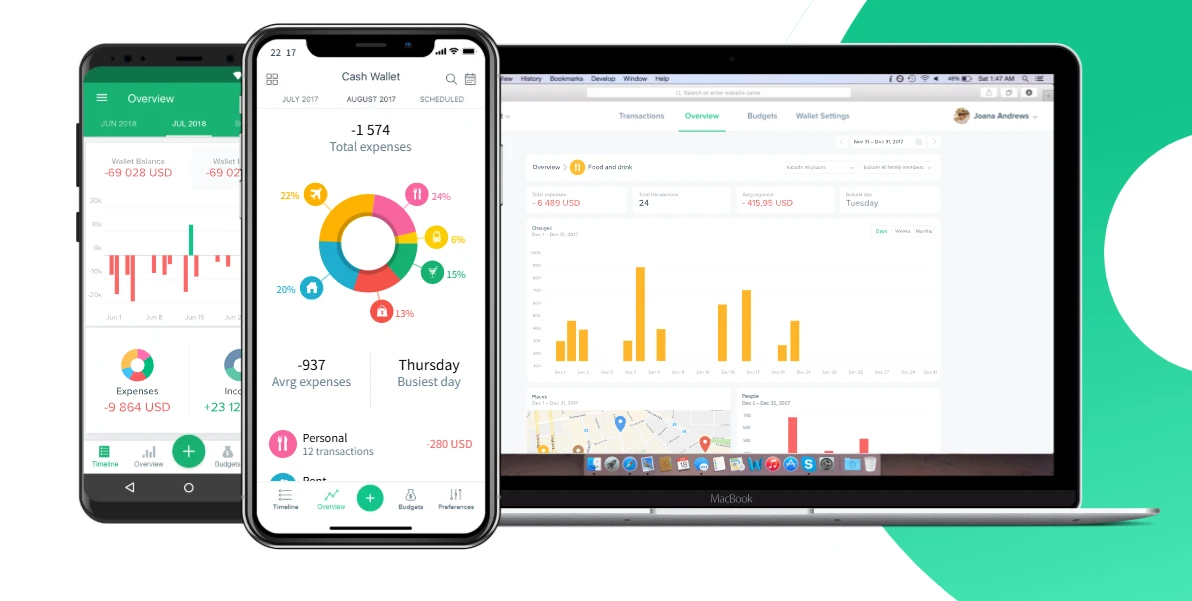
은행 거래 내역은 정확하고 쓸모없습니다. 지난달에 얼마가 나갔는지는 알려 주지만, 그 숫자가 왜 어긋나 보이는지는 한마디도 하지 않습니다. Spendee 의 답은 그림입니다. 분류마다 원의 한 조각이 되어 식사, 이동, 쇼핑의 비중을 한눈에 판단합니다. 옆에 달마다의 흐름선을 두면 지출이 넘친 달은 누가 확인하지 않아도 스스로 붉어집니다. 지갑 방식도 같습니다. 현금, 예금, 카드, 저축이 각각 색이 있는 칸을 차지하고, 자산의 분포는 계산 문제가 아니라 모양이 됩니다.
설계 아래에는 행동에 관한 조용한 주장이 있습니다. 기록이 끊기는 것은 지루하기 때문이고, 지루한 것은 결과가 목록이기 때문입니다. 보기에 좋은 보고서라야 사람이 계속 적습니다. 셋째 주를 살아남는 도구는 둘째 주에 쓰러지는 더 강한 도구보다 값이 큽니다.
한 사람이 적고 온 집안이 읽습니다
공유 장부는 가정의 생활을 실제로 바꾸는 부분입니다. 두 사람이 같은 지갑에 적고 한 건마다 곧바로 맞춰지며 남은 예산이 양쪽에 보입니다. 이번 달에 정말 넘겼는가 하는 실랑이는 기억력 경쟁이 아니게 됩니다. 기록이 누구의 머릿속에도 없기 때문입니다. 예산은 분류마다 무른 상한을 두고 넘긴 뒤가 아니라 넘기기 전에 알립니다. 알림은 미리여야 쓸모가 있습니다.
여러 통화를 다루므로 국경을 넘습니다. 여행, 해외 정기 결제, 한 통화로 받는 월급과 다른 통화로 내는 집세가 손으로 환산하지 않고 같은 장부에 담깁니다. 영수증 사진을 한 건에 붙일 수 있어 종합소득세 철에 고마워집니다. 무료 범위는 직접 입력과 핵심 보고서까지이고 은행 연동과 무제한 지갑은 유료입니다. 세 환경과 클라우드 동기화가 있어 서 있는 자리에서 그대로 적습니다.
대신 정해 주지 않는 것
여기에는 내 대신 결정해 주는 부분이 없습니다. 요금 단계에 포함된 은행 연동은 거래를 가져오고 분류를 하나 추천합니다. 그 추천은 틀리는 일이 제법 많아 일주일이면 맞춰 보는 습관이 붙습니다. 현금은 여전히 손으로 넣습니다. 일주일에 세 번 밖에서 먹는 집은 세 번을 적어야 하고, 도구가 그 일을 재미있게 만들어 주지도 않습니다. 다만 적는 값을 아주 낮춰, 적지 않는 쪽이 더 손해로 느껴지게 합니다.
사생활에 대해서도 한마디. 클라우드 계정에는 지출 이력이 들어 있고 그것은 생활의 꽤 정교한 스케치입니다. 어느 단계를 고를지는 그 사실을 얼마나 신경 쓰는지를 반영해야 합니다. 내보내기는 됩니다. 한 달에 한 번 내 저장소로 내보내 두는 것은 1분이면 되는 합당한 예방이고, 동시에 한 곳에만 기대는 약함을 없앱니다.
하나 더 붙이면 기록은 금액만일 필요가 없습니다. 무엇을 샀는지 한 줄을 곁들이면 월말에 원을 볼 때 왜 늘었는지의 답이 곧바로 나옵니다. 금액만 있는 이력은 나중에 보면 숫자의 벽이 되기 쉽습니다.
Spendee 는 살림 관리를 의지의 시험에서 눈의 습관에 가까운 것으로 바꿉니다. 나가는 돈이 보이면 억누르는 데 이를 악물 필요가 없어집니다.
둘째 달을 넘기는 설정 방식
분류학을 세우고 싶은 충동을 참으십시오. 지갑 세 개에서 다섯 개, 분류 열 남짓이면 거의 모든 가정을 덮습니다. 마흔 개의 끝을 가진 구조는 둘째 주에 버려집니다. 상대를 부르기 전에 기록 규칙을 정합니다. 무엇이든 적는 집도 있고 일정 금액을 넘는 것만 적는 집도 있습니다. 어느 쪽이든 좋지만 서로 같아야 합니다. 앞뒤가 어긋난 장부는 도구가 재판할 수 없는 다툼을 만듭니다.
그리고 월말에 십 분만 일정을 잡아 열이 아니라 원을 봅니다. 물음은 둘이면 됩니다. 어느 조각이 커졌는지, 그 커짐이 예상 안이었는지. 상한은 하나만 고치고 전부를 한꺼번에 움직이지 않습니다. 저축 목표를 예산 옆에 두면 남는 돈에 갈 곳이 생깁니다. 많은 도구가 잊는 부분이고, 이 습관이 끝내 본전을 뽑는 이유입니다.