
PocketGuard 는 예산을 하나의 쓸 수 있는 숫자로 바꾼다
요약
대부분의 재정 앱은 보고서를 늘어놓고 결정은 사용자에게 맡긴다. PocketGuard 는 수입, 고정 청구, 저축 목표, 필요한 지출을 먼저 빼고 남은 것을 하나의 숫자로 보여 준다. 열면 결론이 보인다.
추천- 이름
- PocketGuard
- 버전
- 20260922
- 요금
- 무료
- 오픈소스
- 비오픈소스
- 운영체제
- AndroidiOS
- 공식 사이트
- https://pocketguard.com/
- 업데이트
- 2026-10-06 21:10
재정을 하나의 숫자로 접다
대부분의 재정 앱은 아무도 묻지 않은 질문에 답한다. 분류를 만들고, 그림을 만들고, 월 요약을 만들고, 가게별 내역까지 늘어놓는다. 그래도 다 보고 나면 오늘 저녁에 그 식사를 해도 되는지는 여전히 모른다. 정보는 다 있는데 결정할 재료가 빠져 있다. 수고를 줄이겠다는 도구로서는 조금 이상한 실패다.
PocketGuard 는 결정에서 시작한다. 간판 기능은 수입을 더하고, 반드시 오는 청구를 빼고, 저축 목표와 식사나 이동 같은 필요한 지출을 위해 남겨 둘 몫을 따로 떼고, 남은 것을 하나의 숫자로 보여 준다. 그 숫자가 답이다. 열고, 하나 읽고, 닫는다. 사소한 변화처럼 들리지만 그렇지 않다. 그 자리에 있던 것은 일주일에 몇 번씩 되풀이되고, 매번 조금씩 틀리고, 한 달이면 내팽개쳐지는 암산이었다.
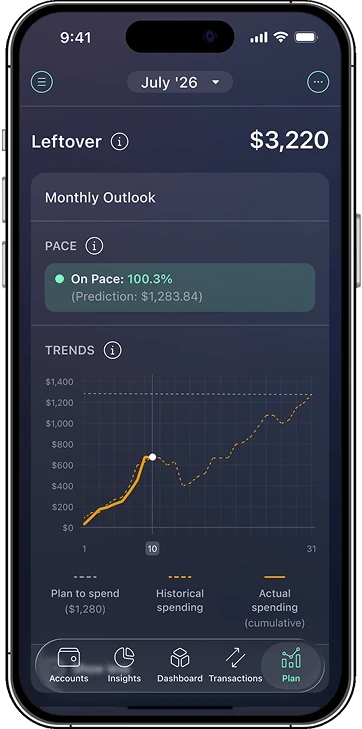
그 아래에 더 조용한 이점이 하나 있다. 보고서는 이미 일어난 일을 알린다. 이해에는 쓸모가 있고 결정에는 쓸모가 없다. 남은 금액은 아직 쓸 수 있는 몫을 알린다. 그것은 기록의 모양이 아니라 제약의 모양이다. 행동을 실제로 바꾸는 것은 제약이다. 사기 전에 물어볼 수 있기 때문이며, 산 뒤에 돌아보는 것이 아니다.
자동이 중심, 직접 입력은 받쳐 주는 길
그 숫자를 정직하게 유지하는 것은 뒤에 있는 자동의 일이다. 거래는 손으로 늘어놓지 않아도 분류되고, 정해진 청구는 빠져나가기 전에 얼굴을 내밀며, 정기 결제에는 전용 줄이 생긴다. 마지막 분류는 잊힌 작은 결제가 쌓이는 자리다. 시험 기간에 흥에 못 이겨 시작하고 그대로 해지하지 않은 것들이 줄을 선다. 그곳을 한 번 훑는 것만으로 이 수고의 값은 대개 건진다.
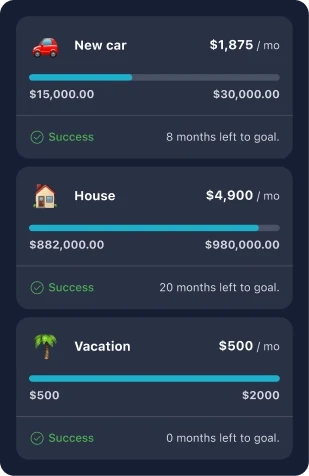
은행 정보를 넘기고 싶지 않은 사람에게는 직접 넣는 길이 있다. 거래 몇 개를 입력하면 예산의 뼈대는 평소대로 돌아간다. 손질만 내 몫으로 남는다. 무료판은 핵심 방식과 하나의 예산 축을 덮어, 돈을 내기 전에 이 방법이 맞는지 시험하기에 충분하다. 상위판은 분류의 한도를 없애고, 여러 계좌의 동기화와 더 잔 보고서를 더하며 해마다 청구한다.
상위판이 무료판에 더하는 것은 계약 전에 이해해 둘 값이 있다. 분류의 한도가 사라지는 것, 여러 계좌를 동기화하는 것은 수입이 여럿이거나 집의 돈과 내 돈을 따로 기록하고 싶을 때 효력을 낸다. 월급 하나, 계좌 하나라면 내고도 열지 않는 서랍이 된다. 정직한 권고는 무료판을 한 달 내내 돌려 보라는 것이다. 잊고 있던 청구가 떨어지는 그 불편한 주까지 포함해서, 그다음 정말 중요한 날에 그 숫자를 내가 보았는지 확인하는 것이다.
흐름을 짧게 두어야 하는 이유는 예측 가능성에도 있다. 일주일에 한 번 앉아 정리하는 예산은 여섯 주쯤에서 끊긴다. 한 번 보는 것으로 끝나는 예산은 이어진다. 되풀이의 값이 영이기 때문이고, 되풀이야말로 이런 도구가 실제로 작동하는 유일한 방식이다. 그 숫자에 마법이 있는 것이 아니다. 사람이 내팽개치는 지점을 비껴 가는 지름길이고, 내팽개쳐지는 부분이야말로 없앨 값이 있다.
금액의 결에 대해서도 한 가지. 너무 잘게 나눈 분류는 기록의 정확도를 올리는 대신 이어 갈 힘을 깎는다. 식사, 이동, 집, 그 밖의 것 정도로 거칠게 시작하고 필요해진 분류만 나중에 더하는 편이 반년 뒤에도 남아 있을 확률이 높다. 도구가 분류를 스스로 모아 주는 것은 그 거칢을 사람에게 요구하지 않기 위해서다.
PocketGuard 가 걸고 있는 것은 사람의 게으름이고, 그것도 예의 바르게 건다. 자신을 기록의 달인으로 단련하는 대신, 도구가 가장 중요한 숫자 하나만 알려 주게 하는 것이다. 습관은 문턱이 낮아지면서 시작되고, 의지가 세지면서 시작되지 않는다.
맞는 사람은 꽤 또렷하다. 매달 나가는 돈을 눌러 두고 싶고 기록은 좋아하지 않는 직장인과 학생에게 가장 잘 맞는다. 여러 투자를 안고 있고, 여러 통화를 따라가고, 회사 경비를 나눠야 하는 사람은 전용 도구를 찾는 편이 낫다. 하나의 지출 숫자는 그런 일에 필요한 것이 아니고, 억지로 씌우면 통제하고 있다는 거짓된 감각만 남는다.
두 휴대폰 체제를 모두 덮고, 가입은 일 분이면 되며, 핵심 흐름은 무료판에서 돈다. 한 달 써 보고 상위판을 정하는 것이 순서에 맞다. 값어치는 그 하나의 숫자를 실제로 내가 보느냐에 전적으로 달려 있다. 예산 도구에게 열리는 것이 상품의 전부다.